
Un contrat collection n’est pas une assurance au rabais. C’est une assurance avec des conditions d’usage écrites noir sur blanc, et c’est là que tout se joue. Le jour où tu compares deux devis, la cotisation te saute aux yeux et les clauses passent à la trappe. Six mois plus tard, c’est l’expert qui les relit pour toi.
Voici les questions qui reviennent vraiment quand on assure une ancienne, dans l’ordre où elles se posent. Pas de théorie: ce que le contrat dit, ce qu’il ne dit pas, et ce que ça change pour ta voiture.
Est-ce que je suis obligé d’assurer ma voiture de collection ?
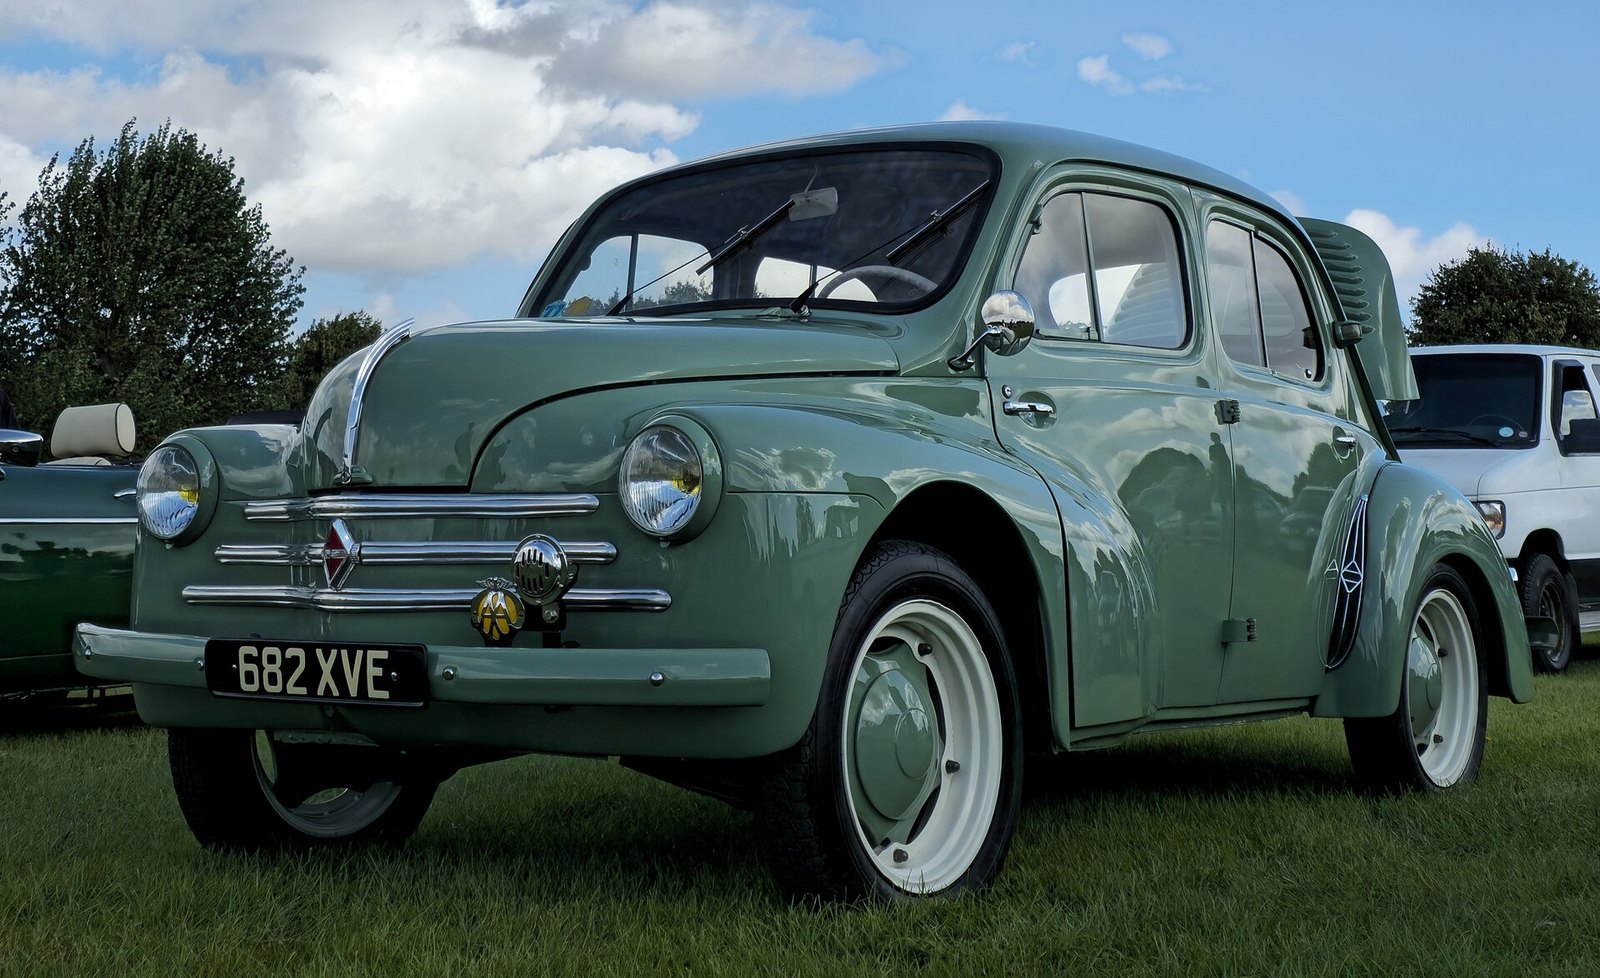
Oui. Dès l’instant où elle peut circuler, une voiture de collection doit être couverte au minimum en responsabilité civile. Il n’existe aucune dérogation pour les véhicules anciens, aucun seuil de kilomètres en dessous duquel tu serais dispensé. Une 4CV qui sort trois fois par an reste soumise à la même obligation qu’une berline récente.
La confusion vient d’ailleurs. Beaucoup croient qu’un véhicule immobilisé dans un garage échappe à l’assurance. C’est vrai à moitié: tu peux demander la suspension du contrat en déclarant le véhicule non roulant à ton assureur. Mais la suspension n’est pas une résiliation. La voiture ne doit plus circuler, ni stationner sur la voie publique, et il faut redemander la remise en garantie avant de repartir.
Le jour où tu oublies cette remise en garantie, tu roules sans assurance. Les conséquences ne se limitent pas à une amende: en cas d’accident responsable, tu indemnises les dégâts et les blessures sur tes propres deniers, sans plafond.
À partir de quel âge une voiture entre-t-elle en collection ?
Deux seuils se mélangent dans les conversations, et ils ne veulent pas dire la même chose.
Le premier est administratif: la carte grise collection s’obtient à partir de 30 ans, avec l’attestation FFVE. Le second est commercial: certains courtiers assurent en contrat collection des véhicules dès 10 ans s’ils présentent un intérêt, d’autres attendent 20 ou 25 ans. Une voiture de 22 ans peut donc être assurée en collection sans porter la mention sur sa carte grise.
Cette distinction a des conséquences concrètes. La carte grise collection change la fréquence du contrôle technique, tous les cinq ans au lieu de deux, elle facilite les démarches pour un véhicule importé, et elle te coûte de l’argent et du temps au moment du dossier. Si tu hésites encore, le détail des démarches et des tarifs est dans le guide sur la carte grise collection, avec aussi un point sur la fiscalité des voitures de collection.
Ce que je te conseille: ne passe pas en collection uniquement pour payer moins d’assurance. Fais-le quand tu as une raison de fond, contrôle technique espacé, véhicule importé, cohérence administrative, et compare les contrats avant.
Faut-il une autre voiture assurée à côté ?
Souvent, oui. La plupart des contrats collection supposent que le véhicule assuré n’est pas ta voiture principale: ils demandent que tu déclares un autre véhicule pour les trajets du quotidien, parfois avec justificatif.
La logique de l’assureur est simple. Un contrat collection est calibré sur un usage de loisir, un kilométrage faible, un risque maîtrisé. Si tu n’as qu’une ancienne et que tu vas au travail avec, tu n’es pas dans ce profil, et le contrat n’est pas le bon.
Ça ne t’empêche pas de rouler tous les jours en ancienne. Ça veut dire que tu passes par une assurance auto classique, ou par un contrat collection qui accepte explicitement l’usage quotidien. Le sujet est traité en détail dans le guide pour rouler en voiture ancienne au quotidien: les contraintes ne sont pas les mêmes, et l’assurance n’est qu’une ligne du budget.
Combien ça coûte vraiment ?
Les montants varient trop pour donner un prix unique, mais les ordres de grandeur sont stables. Au tiers minimal, un contrat collection se situe dans les quelques dizaines d’euros par an. Avec vol, incendie, bris de glace et assistance, on monte dans les quelques centaines. Pour une voiture à forte valeur, expertisée et assurée en valeur agréée, la cotisation sort de ce cadre.
| Ce que tu couvres | Ordre de grandeur annuel | Ce que ça change |
|---|---|---|
| Responsabilité civile seule | quelques dizaines d’euros | le minimum légal, rien de plus |
| Tiers, vol, incendie, bris de glace | quelques centaines d’euros | tu récupères quelque chose si on te la vole |
| Tous risques avec valeur agréée | de plusieurs centaines à plus d’un millier | l’indemnisation suit la valeur expertisée |
Trois paramètres pèsent plus que les autres: la valeur assurée, le lieu de stationnement et le profil du conducteur. Une voiture qui dort dans un garage fermé coûte moins cher qu’une voiture garée dans la rue. Un conducteur de 22 ans coûte plus cher qu’un conducteur de 50 ans, même au volant d’une 4CV.
Deux économies réelles existent: l’adhésion à un club ou à une fédération, et le regroupement de plusieurs véhicules sur un contrat flotte quand tu en as trois ou quatre. Aucune ne justifie de sacrifier les garanties.
Et un rappel qui vaut pour tout: la cotisation la plus basse est rarement la meilleure affaire. Compare la franchise, le plafond, la valeur retenue en cas de sinistre. Sur une ancienne, l’écart de cotisation se rembourse ou se paie une seule fois, le jour du sinistre.
Est-ce que je peux rouler tous les jours avec ?
C’est la question qui fait le plus de dégâts, parce que la réponse est écrite dans le contrat et que personne ne le lit.
Un contrat collection encadre l’usage: trajets domicile-travail exclus, kilométrage annuel déclaré, parfois un nombre de sorties, souvent un garage fermé exigé, et un conducteur principal désigné. Ces clauses ne sont pas décoratives. Rouler tous les jours avec une voiture assurée en collection, c’est une déclaration inexacte du risque. En cas de sinistre, l’assureur peut réduire l’indemnité, voire refuser sa garantie.
Mon retour d’expérience. J’ai longtemps cru qu’un contrat collection était juste une assurance au tiers moins chère. C’est faux, et la différence ne se voit pas sur la cotisation: elle se voit sur ce que tu peux faire avec la voiture. Un contrat collection t’achète le droit de rouler peu, dans un cadre précis. Si ton usage réel sort de ce cadre, tu paies pour une couverture qui ne tiendra pas le jour où tu en auras besoin.
Le bon réflexe: décrire son usage réel à la souscription, même si ça coûte un peu plus cher.
La méthode tient en une phrase: décris ton usage tel qu’il est, pas tel que tu aimerais qu’il soit. Si tu roules 6 000 km par an, dis-le. Si tu vas au boulot avec, dis-le. Un contrat adapté coûte plus cher qu’un contrat collection détourné, mais il tient devant un expert.
Je peux la prêter ou la louer pour un mariage ?
Prêter n’est pas louer, et l’assurance ne traite pas les deux de la même façon.
Prêter le volant à un ami reste souvent couvert, à condition que ce conducteur soit autorisé au contrat. Certains contrats limitent la conduite au souscripteur ou aux conducteurs désignés, d’autres couvrent tout conducteur ayant le permis depuis un nombre d’années suffisant. Tu vérifies la clause avant, pas après.
Louer est une autre histoire. Un contrat particulier exclut en général l’usage à titre onéreux: dès que tu prends de l’argent pour un mariage, tu sors du cadre. Il faut une assurance professionnelle, une flotte déclarée en conséquence, et des obligations qui n’ont rien à voir avec celles d’un amateur. Pour situer le sujet, l’Ondine de 1961 que je propose à la location pour les mariages est assurée dans ce cadre professionnel, pas avec un contrat de particulier.
Si tu veux simplement rendre service, reste sur le prêt gratuit et déclaré. Le jour où un mariage tourne mal, la nuance entre les deux vaut plusieurs milliers d’euros.
Valeur agréée ou valeur vénale : je choisis quoi ?
La valeur vénale, c’est ce que vaut ta voiture sur le marché, corrigée de la vétusté. La valeur agréée, c’est un montant fixé avec l’assureur, souvent après expertise, et qui sert de base à l’indemnisation.
Sur une ancienne, l’écart entre les deux peut être énorme, et il joue toujours dans le mauvais sens au moment du sinistre. Une voiture restaurée à grand frais vaut parfois trois fois la cote théorique du modèle. Avec une indemnisation à la valeur vénale, tu récupères la cote, pas la restauration.
La valeur agréée se paie: cotisation plus élevée, expertise à ta charge, réévaluation périodique. Elle se justifie dès que la voiture vaut plus que ce que l’argus veut bien reconnaître, ce qui est le cas de la plupart des anciennes restaurées.
Au-delà d’un certain montant, les assureurs demandent une expertise récente, souvent de moins de trois ans. Le seuil dépend des compagnies. Prépare des photos datées, les factures de restauration et un rapport d’expertise lisible: c’est ce dossier qui décide de ton indemnisation, pas la conversation téléphonique.
Et pendant une restauration de deux ans, je l’assure comment ?
Une voiture démontée n’est plus une voiture, c’est un stock de pièces dans un garage. Le risque change de nature: vol de pièces, incendie au poste à souder, dégât des eaux sur un plancher nu.
La plupart des contrats collection continuent de couvrir le véhicule en cours de restauration, mais la valeur assurée doit être mise à jour: elle correspond à ce que tu as investi, pas à la cote d’une voiture roulante. Préviens ton assureur quand ton chantier passe de quelques centaines à plusieurs milliers d’euros de pièces, sinon tu seras indemnisé sur l’ancienne valeur.
Le piège classique, c’est la corrosion qui reprend pendant l’immobilisation, ou la batterie qui meurt au bout de six mois. Sur ce point, l’entretien courant évite des frais qui n’ont rien à voir avec l’assurance: garder une batterie en charge coûte moins cher qu’en racheter une chaque printemps.

CTEK MXS 5.0, chargeur et maintien de charge 12 V
Ce que je conseille pour une voiture qui dort plusieurs mois d’affilée: un maintien de charge plutôt qu’un chargeur classique, parce qu’il gère les cycles et convient aussi aux batteries AGM. C’est le genre d’achat qui évite d’en racheter une chaque printemps.
Sur la carrosserie, la même logique s’applique: ce qui n’est pas traité pendant la restauration revient plus tard. Le guide sur le traitement de la rouille détaille quand stopper, convertir ou découper.
Que se passe-t-il le jour du sinistre ?
Tu déclares vite, tu décris précisément, et tu laisses l’expert travailler. Trois points décident du montant.
- La déclaration. Un délai court figure au contrat, souvent quelques jours. Passé ce délai, l’assureur peut contester.
- L’expertise. L’expert chiffre la réparation ou la perte. Sur une ancienne, il cherche des pièces qui n’existent plus en neuf, et c’est là que la valeur agréée change tout.
- La réparation ou l’indemnisation. Si le coût dépasse la valeur, la voiture est déclarée économiquement irréparable. Tu récupères l’indemnité, et parfois l’épave, à négocier.
Ce qui aide vraiment: les factures, les photos avant et après restauration, l’expertise initiale, un carnet d’entretien tenu. Un dossier de trente pages vaut mieux qu’une explication de vive voix.
Je peux changer d’assureur quand je veux ?
Après la première année, oui, à tout moment et sans frais: c’est la résiliation infra-annuelle, souvent appelée loi Hamon. Le nouveau assureur se charge des formalités, tu n’as pas à écrire toi-même.
Deux précautions. La première: ne signe pas le nouveau contrat avant d’avoir la confirmation de résiliation, sinon tu paies deux cotisations pour la même voiture. La seconde: demande si ton coefficient bonus-malus est repris. En collection, il ne l’est pas toujours, et un amateur qui arrive avec quinze ans de bonus peut se retrouver sans antériorité reconnue.
Le comparatif utile ne porte pas sur la cotisation mais sur trois lignes: la valeur retenue en cas de sinistre, les restrictions d’usage, le plafond d’indemnisation. Avec ces trois lignes, deux devis deviennent comparables.
Ce que je ferais à ta place
Je commencerais par écrire mon usage réel sur une feuille: kilomètres par an, trajets, stationnement, qui conduit. Puis je demande des devis, en annonçant cette feuille telle quelle. Et je ferais expertiser la voiture avant de signer, même si l’expertise se paie: c’est la seule ligne qui protège le capital investi dans la restauration.
Le reste, cotisation, franchise, remise club, se négocie. La valeur de départ, non.
En tant que Partenaire Amazon, je réalise un bénéfice sur les achats remplissant les conditions requises.
Photos: Wikimedia Commons, sous licence libre, créditées sous chaque visuel et simplement redimensionnées.


